はじめに
こんにちは、水先案内人です。
この記事では私のコア資産運用についてご紹介したいと思います。
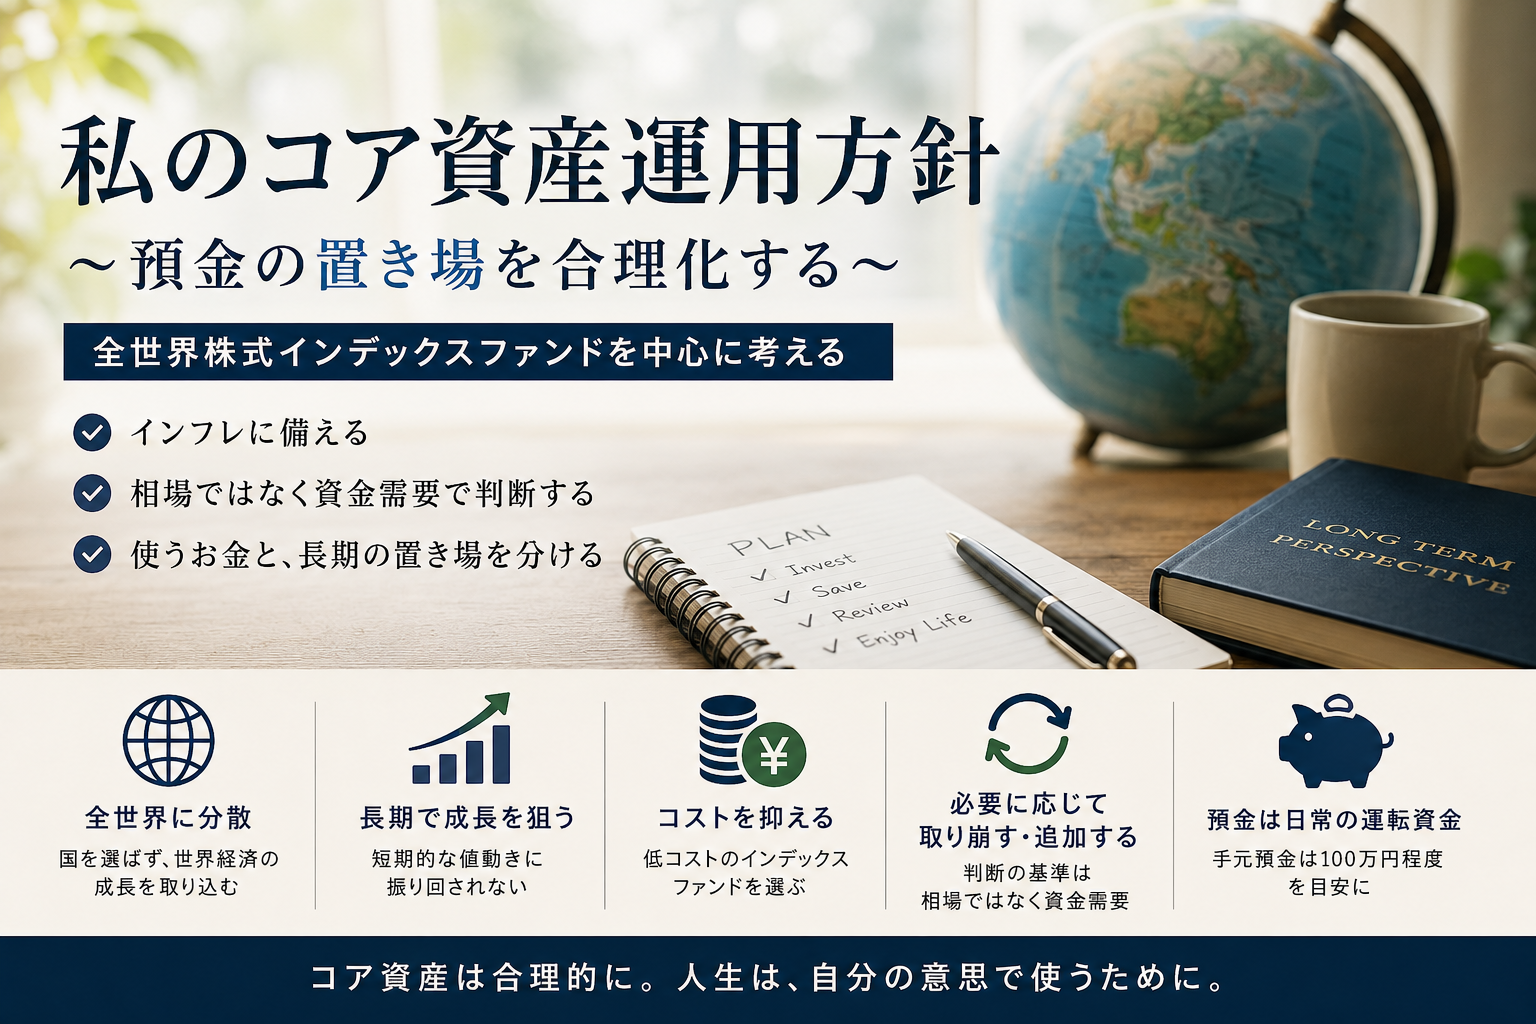
私にとって、コア資産運用の目的は、短期間で大きく儲けることではなく、一番の目的はインフレへの備えです。銀行預金は安全な置き場です。日々の生活費や、近い将来に使うお金を置いておく場所としては、今でも重要です。一方で、長期で見れば、預金だけでは購買力を守りきれない可能性があります。物価が上がれば、同じ金額で買えるものは少なくなります。
だから私は、すぐに使う予定のないお金については、全世界株式インデックスファンドを中心に置いています。
これは、相場を当てに行くための投資ではなく、最も合理的な「預金の置き場」を考えた結果です。市場で勝とうとするより、負ける要因を減らす。余計な売買をしない。コストを抑える。長く市場に居続ける。
当初は”GPIF型”分散投資だった
当初、私はGPIFの運用を参考に、国内債券、外国債券、国内株式、外国株式の4資産が均等になるように投資信託を組み合わせていました。
預金だけに置いておくのではなく、かといって株式だけに大きく振るわけでもない。値動きを抑えながら、国内外の資産に分散する。資産運用を始めたころの私には、その設計が最も納得しやすいものでした。
ただ、運用を続ける中で、少しずつ考え方が変わりました。
リバランスの手間
一つは、リバランスの手間です。
複数の資産に分散する場合、それぞれの比率を定期的に確認し、必要に応じて調整する必要があります。理屈としては分かりやすい一方で、個人の資産運用として長く続けるには、やや管理項目が多いと感じるようになりました。
以外と株一強
もう一つは、実際の運用結果です。
債券を組み入れることで値動きは抑えられます。
しかし、長期的な資産形成という観点では、やはり株式の成長力が大きいと感じる場面が多くありました。
変動への”慣れ”
そして、最も大きかったのは、自分自身が株式の値動きに慣れてきたことです。投資を始めたころは、評価額が下がること自体に不安がありました。しかし、時間が経つにつれて、日々の増減に対して過度に反応しなくなりました。
自分がすぐに使うお金は預金で持つ。一方で、長期で使う予定のない資金は、全世界株式を中心に置く。そう整理した方が、私には分かりやすく、続けやすいと考えるようになりました。
預金は日常の運転資金
私は、預金をまったく持たないわけではありません。日々の支払い、急な出費、心理的な余裕のために、手元資金として100万円程度は預金で持つようにしています。手元預金は、生活防衛資金というより、日常の資金繰りのための運転資金に近いものです。私の場合、クレジットカードの引落しが月に30万円から50万円程度になることがあります。そのため、引落しがあっても慌てずに済む程度の預金は持っておきたいと考えています。
現在は、その目安をおおむね100万円程度としています。
一方で、それを大きく超える資金については、長く預金に置いておくより、全世界株式インデックスファンドに置いた方が、自分の目的には合っていると考えています。私にとって預金は生活に必要な手元資金であり、全世界株式は使う時期が決まっていない資金の置き場です。
お金は使うためにある
私にとって、投資しているお金は、使ってはいけないお金ではありません。お金は、使うためにあります。必要な使い道があれば、そのときに必要な分だけ取り崩せばよいと考えています。一方で、明確な使い道がなければ、余剰資金として追加投資する。
この感覚は、銀行預金と大きく変わりません。
もちろん、投資信託は預金ではありません。価格は日々変動し、元本が保証されているわけでもありません。それでも、すぐに使うお金と、長期で使わないお金を分けたうえで考えれば、全世界株式インデックスファンドは、私にとって最も合理的な資金の置き場の一つです。
使いたければ取り崩す。使い道がなければ追加する。特別なことをしているというより、預金の置き場を少し拡張している感覚に近いです。
欲しいものを買う
大きな支出についても、基本的な考え方は同じです。本当に欲しいもの、必要だと判断したものがあれば、給料日前であっても購入します。そのために、投資信託を一部取り崩すこともあります。ただし、気軽に買うわけではありません。購入前にはかなり吟味します。安いから買う、という判断はあまりしません。安く買ったつもりでも、すぐに飽きたり、壊れたり、結局上位互換が欲しくなったりすれば、それは安物買いの銭失いになります。私が気にしているのは、そのものと長く付き合えるかどうかです。買った後に、すぐ別のものが欲しくならないか。
妥協で選んでいないか。本当に自分の生活に残るものか。持ち物を増やしたいわけではありません。むしろ、満足できないものを手元に置き続けることには、あまり納得できません。だから、欲しいものは買います。ただし、雑には買いません。
相場ではなく、資金需要で売買する
相場が大きく下がったときには、正直なところ「安くなった」と感じることはあります。(私はバーゲンと呼んでいます)ただし、そこで大きく追加投資をするかというと、基本的にはしません。下がったからといって、そこが底だとは限らないからです。さらに下がる可能性もあります。結局のところ、下落時であっても、私が相場のタイミングを正確に判断できるわけではありません。
そのため、基本方針は変えません。毎月の積立は続ける。余剰資金があれば投資する。必要な支出があれば取り崩す。相場が上がっていても、下がっていても、やることを大きく変えない。その方が、自分には合っていると考えています。
まとめ
私にとって、コア資産運用はインフレ対策です。短期的に大きく儲けるためではなく、預金だけでは守りにくい購買力を、できるだけ合理的な場所に置くためのものです。
そのため、現在は全世界株式インデックスファンドを中核資産としています。
国を選ばない。運用者を選ばない。分配金も求めない。相場のタイミングも読みにいかない。使い道があれば取り崩し、使い道がなければ追加する。判断の基準は、相場ではなく資金需要です。
これが、現時点での私の資産運用方針です。
コメント